25°C 28°C
Salvador, BA
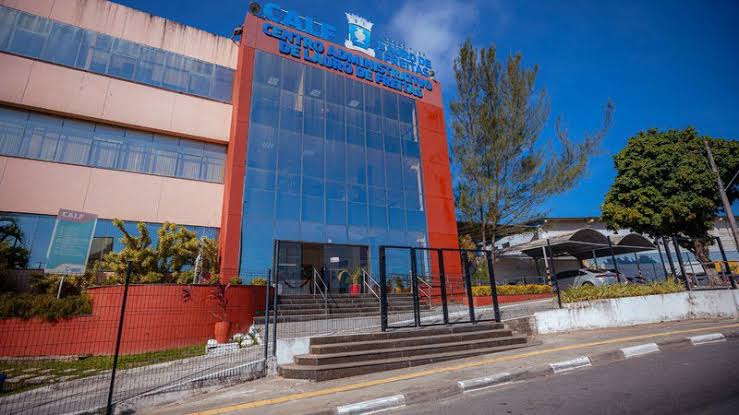
Empresas que já foram sediadas em Lauro de Freitas, mas que hoje mantêm domicílio fiscal em outros municípios, têm relatado uma onda de cobranças indevidas de tributos municipais, especialmente da Taxa de Fiscalização de Funcionamento (TFF). A situação vem gerando transtornos e insegurança jurídica para empresários que já regularizaram suas atividades em outras localidades, como Salvador, mas continuam sendo intimados pela Secretaria da Fazenda de Lauro de Freitas.
Nos últimos meses, diversas notificações fiscais e intimações de exclusão do Simples Nacionalforam emitidas pela Prefeitura, alegando débitos de TFF referentes a exercícios passados. Em muitos casos, os valores dizem respeito a períodos em que as empresas já não mantinham mais sede, filial ou qualquer atividade econômica no território laurofreitense.
Cobranças após mudança de endereço
Um dos casos envolve a empresa YellowFANT Comunicação Digital Ltda, que desde 2016 mantém sua sede em Salvador, onde realiza todos os recolhimentos de tributos municipais. Mesmo assim, a empresa recebeu nova intimação de cobrança da TFF referente ao exercício de 2025, com ameaça de exclusão do Simples Nacional.
O empresário Paulo Maneira, representante da empresa, afirmou que a situação não é isolada:
“Já enfrentamos esse problema há alguns anos e conseguimos provar na Justiça que a cobrança era indevida. Agora, o município insiste em emitir novas intimações, mesmo com um processo judicial anterior que reconheceu a ilegalidade dessa prática”, relatou.
O caso citado já foi alvo de ação judicial no Tribunal de Justiça da Bahia (processo nº 801XXXX-70.2023.8.05.0150), em que foi reconhecida a ausência de competência tributária de Lauro de Freitas para cobrar taxas de empresas sediadas em outros municípios.
Especialistas apontam abuso e insegurança jurídica
De acordo com tributaristas ouvidos pela reportagem, a conduta da Prefeitura de Lauro de Freitas fere princípios básicos do direito tributário e da segurança jurídica.
“O município só pode cobrar taxas e tributos de empresas que efetivamente exerçam atividades dentro do seu território. A mera existência de um cadastro antigo ou um CNPJ que já foi domiciliado ali não autoriza novas cobranças. É um equívoco administrativo que pode causar sérios prejuízos fiscais.”
Consequências graves para as empresas
Além do risco de bloqueio no Simples Nacional, as cobranças indevidas podem gerar restrições no CPF e CNPJ dos sócios, inscrição em dívida ativa e até protestos em cartório, o que afeta a reputação e o crédito das empresas.
Para reverter essas situações, empresários têm recorrido tanto à via administrativa, com impugnações junto à Secretaria da Fazenda, quanto à via judicial, pedindo anulação dos lançamentos e reparação por danos morais e materiais.
Mín. 25° Máx. 28°